

Finzee - Budget planner

- 135.00 Avis
- 4,7
- Téléchargements
- 50 000+
Notre avis sur Finzee - Budget planner — Visiter Mobxio
Gérer son argent devient vite fatigant quand il faut jongler entre plusieurs comptes, des prélèvements imprévus et une épargne qui passe toujours après le reste. J’ai essayé Finzee dans cette optique : non pas comme un simple carnet de dépenses, mais comme un outil de budget base zéro organisé autour d’enveloppes. Son idée est simple à comprendre : donner une destination à chaque euro avant de le dépenser, tout en gardant une place pour les projets et les plaisirs. L’approche est intéressante, surtout si vous avez besoin d’un cadre concret plutôt que d’un graphique qui vous montre seulement ce qui s’est déjà passé.
Finzee est une application de finance développée par AJL Budget. Elle est gratuite au téléchargement et s’adresse à un public très large, avec une classification PEGI 3. Sur le Play Store, elle affiche une moyenne de 4,7 pour un peu plus de six cents évaluations, ainsi que plus de 50 000 installations. La version actuelle est 3.0.3 et elle fonctionne à partir d’Android 7.0. Ces éléments donnent une première indication : l’application reste accessible à de nombreux téléphones Android, sans demander un appareil récent.
Une organisation lisible, à condition d’aimer les enveloppes
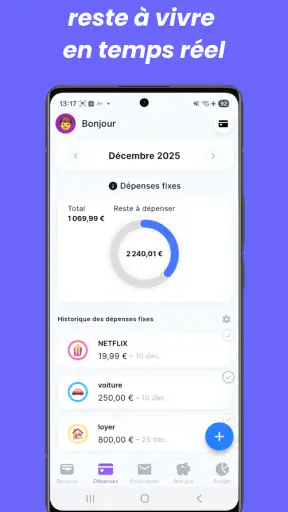
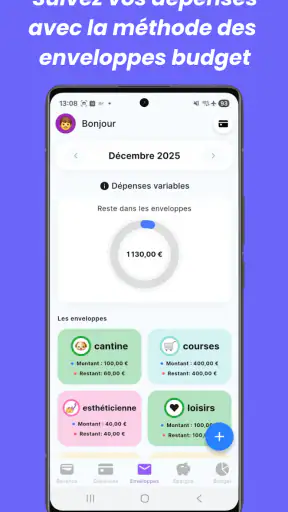
La première qualité de Finzee est sa logique. Au lieu de vous demander simplement combien vous avez dépensé, elle vous pousse à réfléchir à ce que votre argent doit faire. Le loyer, les courses, les transports, les sorties, les dépenses annuelles et l’épargne peuvent être séparés dans des enveloppes distinctes. Cette représentation est plus parlante qu’un solde unique, car elle évite de confondre l’argent disponible avec l’argent réellement libre.
À mes yeux, cette méthode aide surtout les personnes qui se sentent perdues devant leur compte bancaire. Un solde de 900 euros peut sembler confortable jusqu’à ce que les factures du mois soient prélevées. Dans Finzee, l’argent réservé aux charges n’a pas la même fonction que celui destiné aux loisirs. Cette séparation mentale est précieuse : elle transforme une question vague, comme « puis-je me permettre cet achat ? », en une vérification plus concrète de l’enveloppe concernée.
La navigation gagne à être utilisée avec une routine régulière. Je conseille de commencer par créer peu d’enveloppes, avec des noms immédiatement compréhensibles. Une catégorie trop générale, comme « dépenses diverses », finit souvent par devenir un tiroir fourre-tout. À l’inverse, une liste interminable rend la consultation moins confortable et augmente le temps nécessaire pour enregistrer une opération. Le bon équilibre consiste à distinguer les postes qui changent réellement votre décision, pas chaque petite variation de la vie quotidienne.
Pour une personne qui lit difficilement les interfaces chargées, cette approche par enveloppes peut être plus facile à suivre qu’un tableau financier dense. On se concentre sur une destination à la fois. En revanche, la clarté dépend beaucoup de la façon dont vous nommez et rangez vos catégories. Finzee fournit une structure budgétaire ; elle ne peut pas décider à votre place quelles dépenses doivent être regroupées.
Le budget base zéro demande une vraie implication
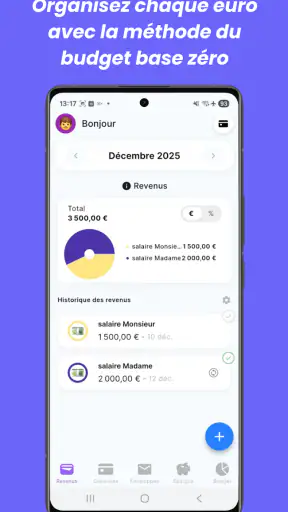
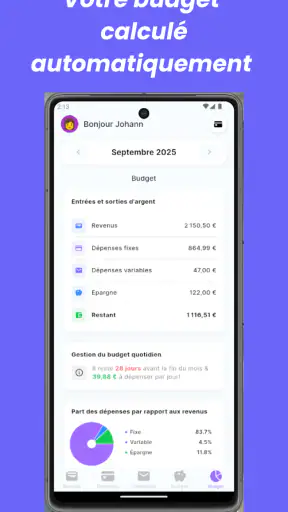
Le principe du budget base zéro peut sembler strict au début. Il ne signifie pas que vous devez finir le mois avec un compte vide, mais que chaque somme reçoit une mission : payer une facture, couvrir une dépense courante, préparer une échéance ou financer un objectif. Pour moi, c’est là que l’application se distingue d’un outil de suivi classique. Elle intervient avant la dépense, au moment où vous choisissez vos priorités.
Cette méthode est particulièrement utile quand vos revenus sont réguliers et que vos charges sont assez prévisibles. Vous pouvez répartir votre argent dès qu’il arrive, puis vérifier si les enveloppes correspondent encore à la réalité. Elle demande davantage de décisions qu’une application qui catégorise automatiquement les transactions, mais elle donne aussi davantage de contrôle. Si vous préférez ne rien saisir et laisser un service analyser vos opérations bancaires, Finzee risque de vous paraître trop manuelle.
Un détail pratique change beaucoup l’expérience : je traiterais les dépenses annuelles dès le départ, même si elles semblent lointaines. Assurance, cadeaux, entretien ou renouvellement d’un abonnement peuvent être placés dans une enveloppe dédiée. Le montant paraît alors moins brutal le moment venu. C’est une utilisation moins évidente que le simple suivi des courses, mais c’est probablement l’une des plus utiles pour éviter les mois déséquilibrés.
Un scénario quotidien où l’approche prend son sens
Imaginez un salaire versé au début du mois. Après avoir réservé les charges fixes, vous répartissez le reste entre les courses, les déplacements, les sorties et une enveloppe d’épargne. Une semaine plus tard, un achat imprévu pour la maison se présente. Au lieu de regarder uniquement le solde bancaire, vous voyez quelles enveloppes peuvent être ajustées sans toucher au loyer ni à l’épargne destinée à une échéance proche.
Cette façon de faire ne supprime pas les imprévus, mais elle rend l’arbitrage visible. Vous pouvez décider de réduire temporairement les sorties, de déplacer une somme depuis une enveloppe moins urgente ou de reporter l’achat. Le bénéfice n’est donc pas seulement comptable : Finzee sert de support à une décision. Pour un couple ou une famille, cette visibilité peut également faciliter une discussion, à condition que chacun adopte les mêmes règles de classement.
Lire, manipuler et consulter son budget dans des contextes variés
Une interface qui peut convenir aux personnes sensibles à la surcharge
Dans une application financière, la lisibilité ne dépend pas uniquement de la taille des caractères. Elle vient aussi de la quantité d’informations affichées au même moment. Finzee a intérêt à être utilisée comme un espace de décisions simples : choisir une enveloppe, ajouter une dépense, vérifier un montant, puis revenir à la vue d’ensemble. Cette progression est plus rassurante qu’une page remplie de chiffres et de graphiques difficiles à interpréter.
Pour améliorer votre confort, je recommande de donner aux enveloppes des noms courts et précis. « Courses semaine » est plus rapide à reconnaître que « alimentation et achats domestiques du quotidien ». Si vous avez tendance à oublier la fonction d’une catégorie, ajoutez un objectif explicite dans son intitulé plutôt que de multiplier les sous-catégories. Cette petite discipline réduit les hésitations et rend l’application plus simple à consulter sur un écran de téléphone.
La méthode peut aussi aider les personnes qui ont du mal à se repérer dans le temps. Les enveloppes consacrées aux dépenses régulières séparent ce qui concerne maintenant de ce qui arrivera plus tard. Une somme mise de côté pour une échéance future reste visible au lieu de disparaître dans un solde global. Pour quelqu’un qui sous-estime souvent les dépenses différées, c’est un rappel concret, sans devoir reconstruire toute son année dans un tableur.
Les contraintes de manipulation restent importantes
Le principal effort vient de la saisie et de la mise à jour. Une méthode par enveloppes n’est fiable que si les mouvements sont enregistrés avec constance. Si vous repoussez cette tâche pendant plusieurs jours, la vision du budget perd rapidement de sa valeur. Les personnes qui utilisent difficilement un écran tactile, qui ont des mouvements limités ou qui se fatiguent vite devant des formulaires peuvent trouver cette routine contraignante.
Je ne choisirais donc pas Finzee uniquement parce que vous voulez « faire attention à votre argent ». Il faut aussi accepter un minimum de participation. Avant de l’adopter, demandez-vous si vous êtes prêt à enregistrer les dépenses au fil de la journée ou à réserver un moment fixe pour le faire. Une courte séance régulière est généralement plus efficace qu’un grand rattrapage en fin de mois, mais cela reste une habitude à construire.
La saisie manuelle offre toutefois un avantage souvent négligé : elle vous oblige à remarquer vos achats. Une catégorisation automatique est plus rapide, mais elle peut laisser passer les dépenses sans provoquer de réflexion. Avec Finzee, le geste d’affecter une opération à une enveloppe peut révéler qu’un poste est mal dimensionné ou que plusieurs achats apparemment modestes forment un vrai problème. Le compromis est clair : moins d’automatisation, davantage de conscience.
Utilisation en mobilité et dans les moments de fatigue
Une application de budget doit rester praticable quand on est dans un magasin, dans les transports ou entre deux activités. Dans ces situations, une structure courte est préférable à une organisation trop sophistiquée. Je conseille de limiter les catégories visibles aux postes que vous utilisez vraiment et de réserver les ajustements plus complexes à un moment calme. Cela évite de prendre une décision financière importante alors que l’attention est déjà réduite.
Finzee peut également servir de repère lors d’une période de revenus irréguliers, mais son intérêt dépend de votre manière de travailler. Vous pouvez commencer par financer les besoins essentiels, puis affecter le reste lorsque l’argent devient disponible. Cette prudence est préférable à une répartition trop optimiste basée sur un revenu attendu. Pour une personne indépendante ou payée de façon variable, l’application peut donc aider à prioriser, mais elle ne remplace pas une réserve de sécurité ni une estimation réaliste des rentrées.
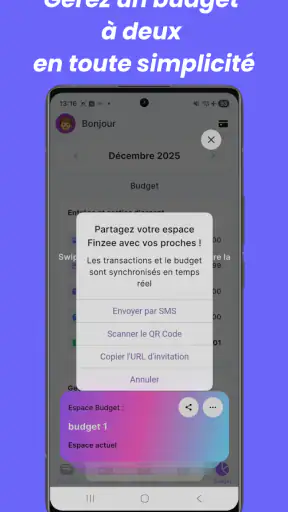
Les contextes partagés méritent aussi une attention particulière. Si plusieurs personnes gèrent les mêmes dépenses, la méthode ne fonctionne bien que si les règles sont comprises de la même façon : quand enregistrer une dépense, quelle enveloppe choisir et comment traiter un remboursement. Finzee peut clarifier les objectifs, mais elle ne résout pas automatiquement les désaccords de gestion. Pour un usage individuel, cette difficulté est moindre ; pour un budget familial, il faut instaurer une convention simple dès le début.
Épargne : rendre les projets moins abstraits
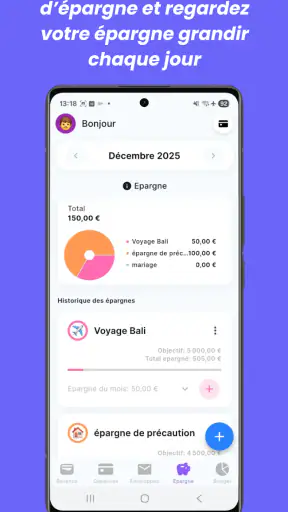
J’ai trouvé la logique des enveloppes particulièrement adaptée à l’épargne. Mettre de l’argent dans une catégorie dédiée donne un objectif visible, alors qu’un montant laissé sur le compte peut facilement être dépensé. Vous pouvez séparer une réserve pour une dépense prévisible d’un projet plus motivant, comme un voyage ou un achat important. Cette distinction évite de considérer toute l’épargne comme disponible pour n’importe quelle urgence.
Le conseil le plus utile est de ne pas mélanger les objectifs qui n’ont pas le même degré de priorité. Une enveloppe destinée à une facture annuelle ne devrait pas être présentée comme un argent de loisir. En les séparant, vous voyez immédiatement ce qui peut être déplacé et ce qui doit rester intact. Cette organisation est simple, mais elle demande une honnêteté régulière : une enveloppe n’est protectrice que si vous respectez la mission que vous lui avez donnée.
Le message « épargner sans se priver » prend ici un sens concret. Le budget ne sert pas uniquement à couper les dépenses ; il peut réserver une place aux activités agréables. Je préfère cette approche à un plan trop sévère qui abandonne au premier écart. Prévoir une enveloppe de plaisir rend le système plus réaliste, surtout pour les personnes qui associent spontanément budget et frustration.
Ce qui peut encore créer des obstacles
La gratuité facilite l’essai, mais certaines fonctions peuvent être liées à des achats intégrés, avec des montants allant de 4,99 € à 94,99 € lorsqu’ils sont facturés par Google Play. Il faut donc regarder attentivement ce qui est inclus dans l’utilisation gratuite avant de construire toute votre organisation autour d’une fonction particulière. Cette question est importante pour les personnes qui ont un budget serré : un outil de gestion ne devrait pas devenir une dépense difficile à justifier.
Le modèle par enveloppes peut aussi frustrer les utilisateurs qui attendent une synchronisation bancaire, des automatismes poussés ou une analyse financière complète. Finzee est plus proche d’un système de planification active que d’un tableau de bord qui travaille seul. Si votre priorité est de consulter automatiquement toutes vos opérations, une solution centrée sur la connexion bancaire sera probablement plus adaptée. Si votre priorité est de décider où va votre argent, l’effort supplémentaire peut être pertinent.
Il faut enfin accepter que la première configuration prenne de la réflexion. Les catégories, les objectifs et les sommes de départ doivent représenter votre vie réelle, pas un budget idéal trouvé dans un exemple. Je recommande de commencer avec les charges incontournables, les dépenses fréquentes et un seul objectif d’épargne. Vous pourrez affiner ensuite. Commencer avec une architecture trop compliquée est le moyen le plus rapide de rendre l’application décourageante.
La question de l’accessibilité doit être abordée avec la même honnêteté. Finzee peut être plus facile à comprendre pour quelqu’un qui préfère des catégories concrètes aux tableaux complexes, mais l’expérience varie selon la vision, la motricité, la concentration et les réglages du téléphone. Les personnes qui ont besoin d’une interface très agrandie, d’un fonctionnement entièrement vocal ou d’un minimum de saisie devraient tester l’application avant de s’engager dans une routine complète.
À qui je la conseillerais vraiment
Je conseillerais Finzee aux personnes qui veulent reprendre la main sur leurs dépenses sans construire un tableur. Elle convient bien à quelqu’un qui dépense trop facilement le solde disponible, à une personne qui prépare plusieurs échéances annuelles ou à un débutant qui a besoin de voir ses priorités sous forme d’enveloppes. Elle peut aussi accompagner une démarche d’épargne réaliste, dans laquelle les loisirs ne sont pas supprimés mais planifiés.
Je serais plus réservé pour les utilisateurs qui refusent toute saisie régulière, qui veulent une synchronisation automatique comme fonction centrale ou qui ont besoin d’outils financiers très spécialisés. Elle n’est pas non plus le meilleur choix pour quelqu’un qui cherche seulement un historique de dépenses sans modifier sa façon de décider. Dans ces cas, une application de suivi automatique ou un tableur personnalisé peut offrir une expérience plus directe.
Le fait que l’application soit gratuite permet de découvrir son principe sans achat initial, tandis que sa compatibilité avec Android 7.0 la rend accessible à des appareils qui ne sont pas récents. Mais je ne confondrais pas facilité d’installation et facilité d’usage : le vrai investissement est l’attention accordée à chaque enveloppe. La valeur de Finzee apparaît après quelques habitudes, pas après une simple ouverture.
Mon avis inclusif sur Finzee
Après l’avoir examinée comme outil de gestion quotidienne, je retiens une application qui privilégie la compréhension et l’action. Son système d’enveloppes peut réduire la confusion d’un solde unique et rendre l’épargne plus tangible. Il offre aussi une manière plus douce de budgéter, car il permet de protéger les besoins essentiels tout en prévoyant une part pour vivre normalement.
Son accessibilité pratique reste liée à la capacité de saisir les dépenses, de lire les catégories et de maintenir une routine. Ce n’est pas un défaut anecdotique : pour certains utilisateurs, cette charge sera le principal obstacle. Je recommande donc de tester la création de quelques enveloppes et l’enregistrement de plusieurs opérations avant de migrer toute sa gestion financière. Si ce geste vous semble naturel, l’application a de bonnes chances de devenir un repère utile.
Mon conseil final : choisissez Finzee si vous voulez décider avant de dépenser, pas seulement constater après coup. Pour moi, c’est sa force la plus nette. Elle ne promet pas de rendre les finances automatiques ; elle propose une méthode visuelle et volontaire. Bien réglée, elle aide à donner une place aux factures, aux projets et aux plaisirs. Mal adaptée à vos habitudes ou à vos besoins de manipulation, elle peut au contraire ajouter une tâche de plus. Cette nuance résume bien mon expérience : Finzee est un bon compagnon pour une gestion consciente, à condition que son rythme de saisie vous convienne.
Disponible gratuitement, avec des achats intégrés possibles, Finzee mérite surtout l’attention des personnes qui cherchent un budget base zéro clair plutôt qu’un simple relevé de transactions. Son développeur, AJL Budget, a choisi une idée facile à expliquer mais exigeante à appliquer. Si vous êtes prêt à lui consacrer quelques minutes avec régularité, elle peut transformer un budget abstrait en décisions visibles, sans vous obliger à renoncer à tout ce qui rend un mois agréable.
Les meilleurs aspects de Finzee - Budget planner
Points à garder à l’esprit concernant Finzee - Budget planner
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur Finzee - Budget planner
Qu’est-ce que Finzee – Budget planner et à qui s’adresse cette application ?
Finzee – Budget planner est une application conçue pour suivre ses revenus, ses dépenses et l’évolution de son budget au quotidien. Elle peut convenir aux étudiants, aux familles, aux salariés ou à toute personne souhaitant mieux comprendre ses habitudes financières. Son intérêt principal est de centraliser les informations dans une interface plus simple qu’un tableau manuel, afin de faciliter la planification et le contrôle des dépenses.
Comment ajouter et organiser ses revenus ou ses dépenses dans Finzee ?
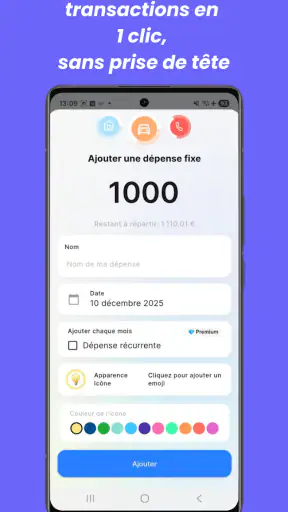
Après l’installation, l’utilisateur peut généralement enregistrer ses opérations en indiquant un montant, une catégorie et une date. Il est conseillé de créer des catégories adaptées à sa situation, comme logement, alimentation, transport, loisirs ou abonnements. Une saisie régulière permet d’obtenir un aperçu plus fiable du budget. Selon les fonctions disponibles dans la version utilisée, certaines opérations peuvent aussi être récurrentes ou modifiées ultérieurement.
Finzee permet-elle de définir un budget et de suivre ses limites ?
Oui, l’application est principalement destinée à aider l’utilisateur à fixer des objectifs de dépenses et à surveiller leur évolution. Vous pouvez répartir votre budget entre différentes catégories, puis comparer les montants prévus avec les dépenses réellement enregistrées. Cette approche permet d’identifier rapidement les postes qui dépassent les prévisions. Toutefois, les résultats dépendent de la régularité et de la précision des informations saisies.
Mes données financières sont-elles protégées dans Finzee ?
Avant d’utiliser Finzee, il est important de consulter sa politique de confidentialité et les autorisations demandées sur votre appareil. Une application de budget peut traiter des informations sensibles, même si elle ne se connecte pas directement à votre banque. Évitez d’y inscrire des identifiants bancaires, des codes secrets ou des données inutiles. Activez également les protections disponibles sur votre téléphone et vérifiez les conditions de sauvegarde ou de synchronisation.
Finzee est-elle gratuite et faut-il créer un compte pour l’utiliser ?
La disponibilité des fonctions gratuites, des achats intégrés et d’un éventuel abonnement peut varier selon la version Android ou iOS proposée au moment du téléchargement. Certaines fonctions avancées peuvent être réservées à une offre payante. Avant de confirmer l’installation ou un achat, vérifiez la fiche officielle de l’application, les conditions de renouvellement et les fonctionnalités incluses. La création d’un compte peut également dépendre des options de sauvegarde ou de synchronisation choisies.











